
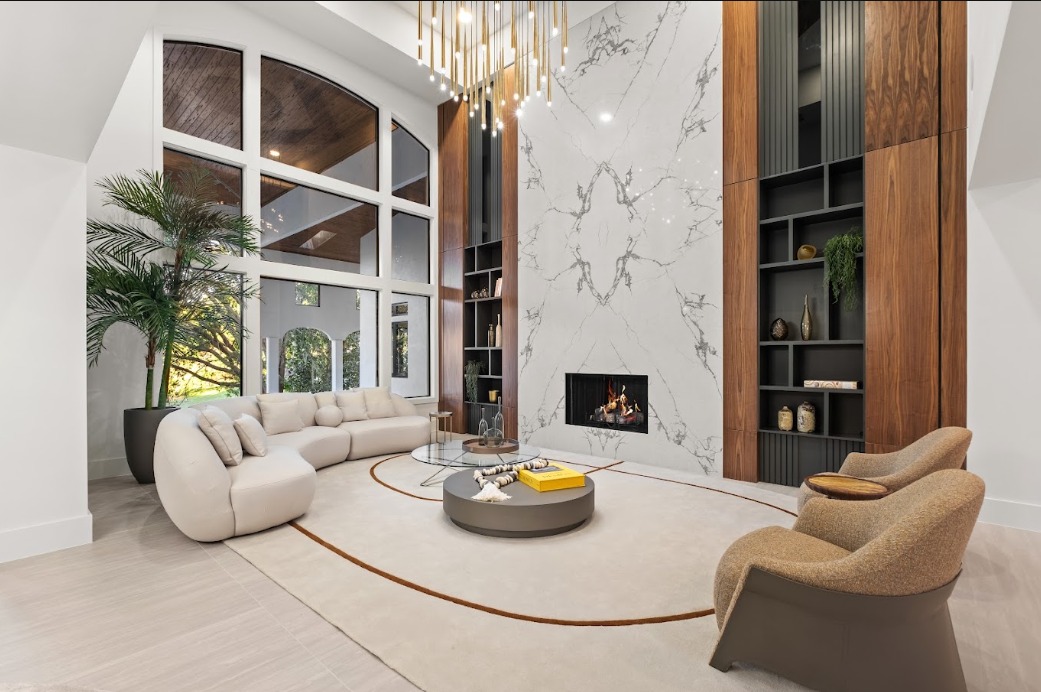
Em 2025, só a Flórida teve queda na tarifa do seguro residencial entre os estados americanos, e a lei estadual obriga as seguradoras a prever desconto para técnicas construtivas que reduzem perdas com vento. Para a arquiteta Andria Tagliari, esquadrias, aberturas e cobertura precisam ser resolvidas no desenho, sem sacrificar a integração entre interior e exterior
Nenhum estado americano além da Flórida registrou queda média nas tarifas de seguro residencial em 2025. No estado, o recuo foi de 0,92%, enquanto a média ponderada nacional subiu 5,5%, segundo relatório da S&P Global citado pelo Florida Office of Insurance Regulation (OIR), o regulador estadual, conforme noticiou a Florida Realtors, associação dos corretores de imóveis da Flórida, em setembro de 2026. Mesmo assim, o prêmio médio por apólice no mercado admitido, que reúne as seguradoras privadas autorizadas pelo OIR e exclui a estatal Citizens e as seguradoras de linhas excedentes (surplus lines), é de US$ 3.736 com a cobertura de vento incluída, segundo o painel do regulador com dados de setembro de 2026.
Para quem compra ou constrói uma casa de alto padrão no estado, parte dessa conta é definida no projeto. É a leitura de Andria Tagliari, arquiteta e designer de interiores brasileira, radicada nos Estados Unidos, com mais de duas décadas de experiência e mais de 80 mil pés quadrados (cerca de 7.400 m²) sob gestão em projetos residenciais e comerciais na Flórida. Para ela, esquadrias, aberturas e cobertura fazem parte da decisão de investimento desde o desenho da casa.
O vínculo entre projeto e apólice está na lei. A seção 627.0629 dos estatutos da Flórida determina que as tarifas de seguro residencial prevejam descontos, créditos ou redução de franquia para imóveis com técnicas construtivas que comprovadamente reduzem perdas com vento, a chamada mitigação de danos por vento (wind mitigation). A lista inclui a resistência do telhado e da cobertura, a ligação entre telhado e paredes, a proteção das aberturas e a resistência de janelas, portas e claraboias.
O peso desses itens aparece em estudo do Hutchins Center, da Brookings Institution, publicado em julho de 2026 com base em mais de 18 milhões de registros de apólices da Citizens entre 2002 e 2023. No item proteção de aberturas, que inclui persianas contra furacão e janelas resistentes a impacto, o desconto potencial chegou a 44% do prêmio total na classe mais alta. Segundo o Departamento de Serviços Financeiros da Flórida, os descontos de mitigação incidem sobre a parcela do prêmio referente à cobertura de furacão; o estudo expressa o valor em proporção ao prêmio total.
Os autores ressalvam que o desconto mede só parte do benefício. Ficam fora da conta a redução de perdas que a apólice não cobre, como a franquia, a segurança dos moradores e uma eventual valorização do imóvel na revenda.
Decisão de desenho
“Resiliência é decisão de projeto e precisa entrar na primeira conversa, junto com o programa da casa. É nesse momento que se definem a forma da cobertura, o tamanho dos vãos e o tipo de esquadria. Quando fica para o fim da obra, vira adaptação sobre escolhas que já foram feitas”, afirma Andria.
Na casa resistente a furacão, a preocupação dela é preservar a integração entre interior e exterior, traço do jeito brasileiro de morar e do estilo de vida na Flórida, que depende de grandes aberturas para a varanda e a área da piscina. “A casa brasileira vive voltada para fora, e o clima da Flórida favorece esse jeito de morar. Os grandes vãos continuam possíveis quando esquadrias e proteções são desenhadas junto com a fachada, e não escolhidas depois que a estrutura está pronta”, diz a arquiteta.
O sinal do estado
O governo estadual financia reforço nos mesmos pontos. O programa My Safe Florida Home, do Departamento de Serviços Financeiros, paga até US$ 10 mil por casa para proteção de aberturas e reforço do telhado, em regra com contrapartida de US$ 1 do dono do imóvel para cada US$ 2 do estado. A seção 215.5586 da lei estadual, na versão de 2026, limita o benefício a residência principal com isenção fiscal de homestead, construída antes de 2008, com valor segurado de até US$ 700 mil e dono de baixa ou média renda. Segunda casa, imóvel de temporada e imóvel de aluguel não entram. Para quem investe no alto padrão, o programa funciona como sinal da política estadual, e não como fonte de recursos.
Conta do ativo
Os projetos de Andria Tagliari reúnem residências e espaços comerciais de alto padrão em Orlando, Miami e Sarasota. Para ela, o projeto de alto padrão na Flórida acompanha o imóvel até a revenda.
“O projeto precisa entrar na planilha antes da escritura. Na Flórida, essa planilha inclui o custo de manter a casa, o custo de segurá-la e a forma como ela será avaliada por quem comprar depois”, resume Andria.